Nástroj zdarma · bez registrace
Hypoteční kalkulačka
Hypoteční kalkulačka spočítá měsíční splátku anuitním vzorcem z výše úvěru, úrokové sazby a doby splácení – zadejte cenu nemovitosti a vlastní zdroje a hned uvidíte splátku, LTV i celkový přeplatek na úrocích.
Nastavení se ukládá do adresy stránky, výpočet tak můžete poslat odkazem.
Měsíční splátka
21 229 Kč
- Výše úvěru
- 4 000 000 Kč
- LTV
- 80 %
- Přeplatek na úrocích
- 3 642 465 Kč
Anuitní splátka při neměnné sazbě. Celkem zaplaceno za dobu splácení: 7 642 465 Kč. Výpočet je orientační, nezohledňuje poplatky ani pojištění; sazba se mění podle fixace a bonity.
Kolik zaplatíte každý rok
V 1. roce jde na úrok 76 % splátek. Jistina převáží úrok v 17. roce.
Tabulka po letech
| Rok | Jistina | Úrok | Zbývá |
|---|---|---|---|
| 1. | 60 086 | 194 662 | 3 939 914 |
| 2. | 63 098 | 191 651 | 3 876 816 |
| 3. | 66 260 | 188 489 | 3 810 556 |
| 4. | 69 580 | 185 168 | 3 740 976 |
| 5. | 73 067 | 181 681 | 3 667 908 |
| 6. | 76 729 | 178 020 | 3 591 179 |
| 7. | 80 575 | 174 174 | 3 510 604 |
| 8. | 84 613 | 170 136 | 3 425 992 |
| 9. | 88 853 | 165 896 | 3 337 139 |
| 10. | 93 306 | 161 443 | 3 243 833 |
| 11. | 97 982 | 156 767 | 3 145 850 |
| 12. | 102 893 | 151 856 | 3 042 958 |
| 13. | 108 049 | 146 700 | 2 934 909 |
| 14. | 113 464 | 141 285 | 2 821 445 |
| 15. | 119 150 | 135 599 | 2 702 294 |
| 16. | 125 122 | 129 627 | 2 577 173 |
| 17. | 131 392 | 123 357 | 2 445 781 |
| 18. | 137 977 | 116 772 | 2 307 804 |
| 19. | 144 892 | 109 857 | 2 162 912 |
| 20. | 152 153 | 102 596 | 2 010 759 |
| 21. | 159 778 | 94 971 | 1 850 981 |
| 22. | 167 786 | 86 963 | 1 683 195 |
| 23. | 176 194 | 78 554 | 1 507 001 |
| 24. | 185 024 | 69 724 | 1 321 976 |
| 25. | 194 297 | 60 452 | 1 127 679 |
| 26. | 204 034 | 50 714 | 923 645 |
| 27. | 214 260 | 40 489 | 709 385 |
| 28. | 224 997 | 29 751 | 484 388 |
| 29. | 236 273 | 18 476 | 248 114 |
| 30. | 248 114 | 6 635 | 0 |
V aplikaci
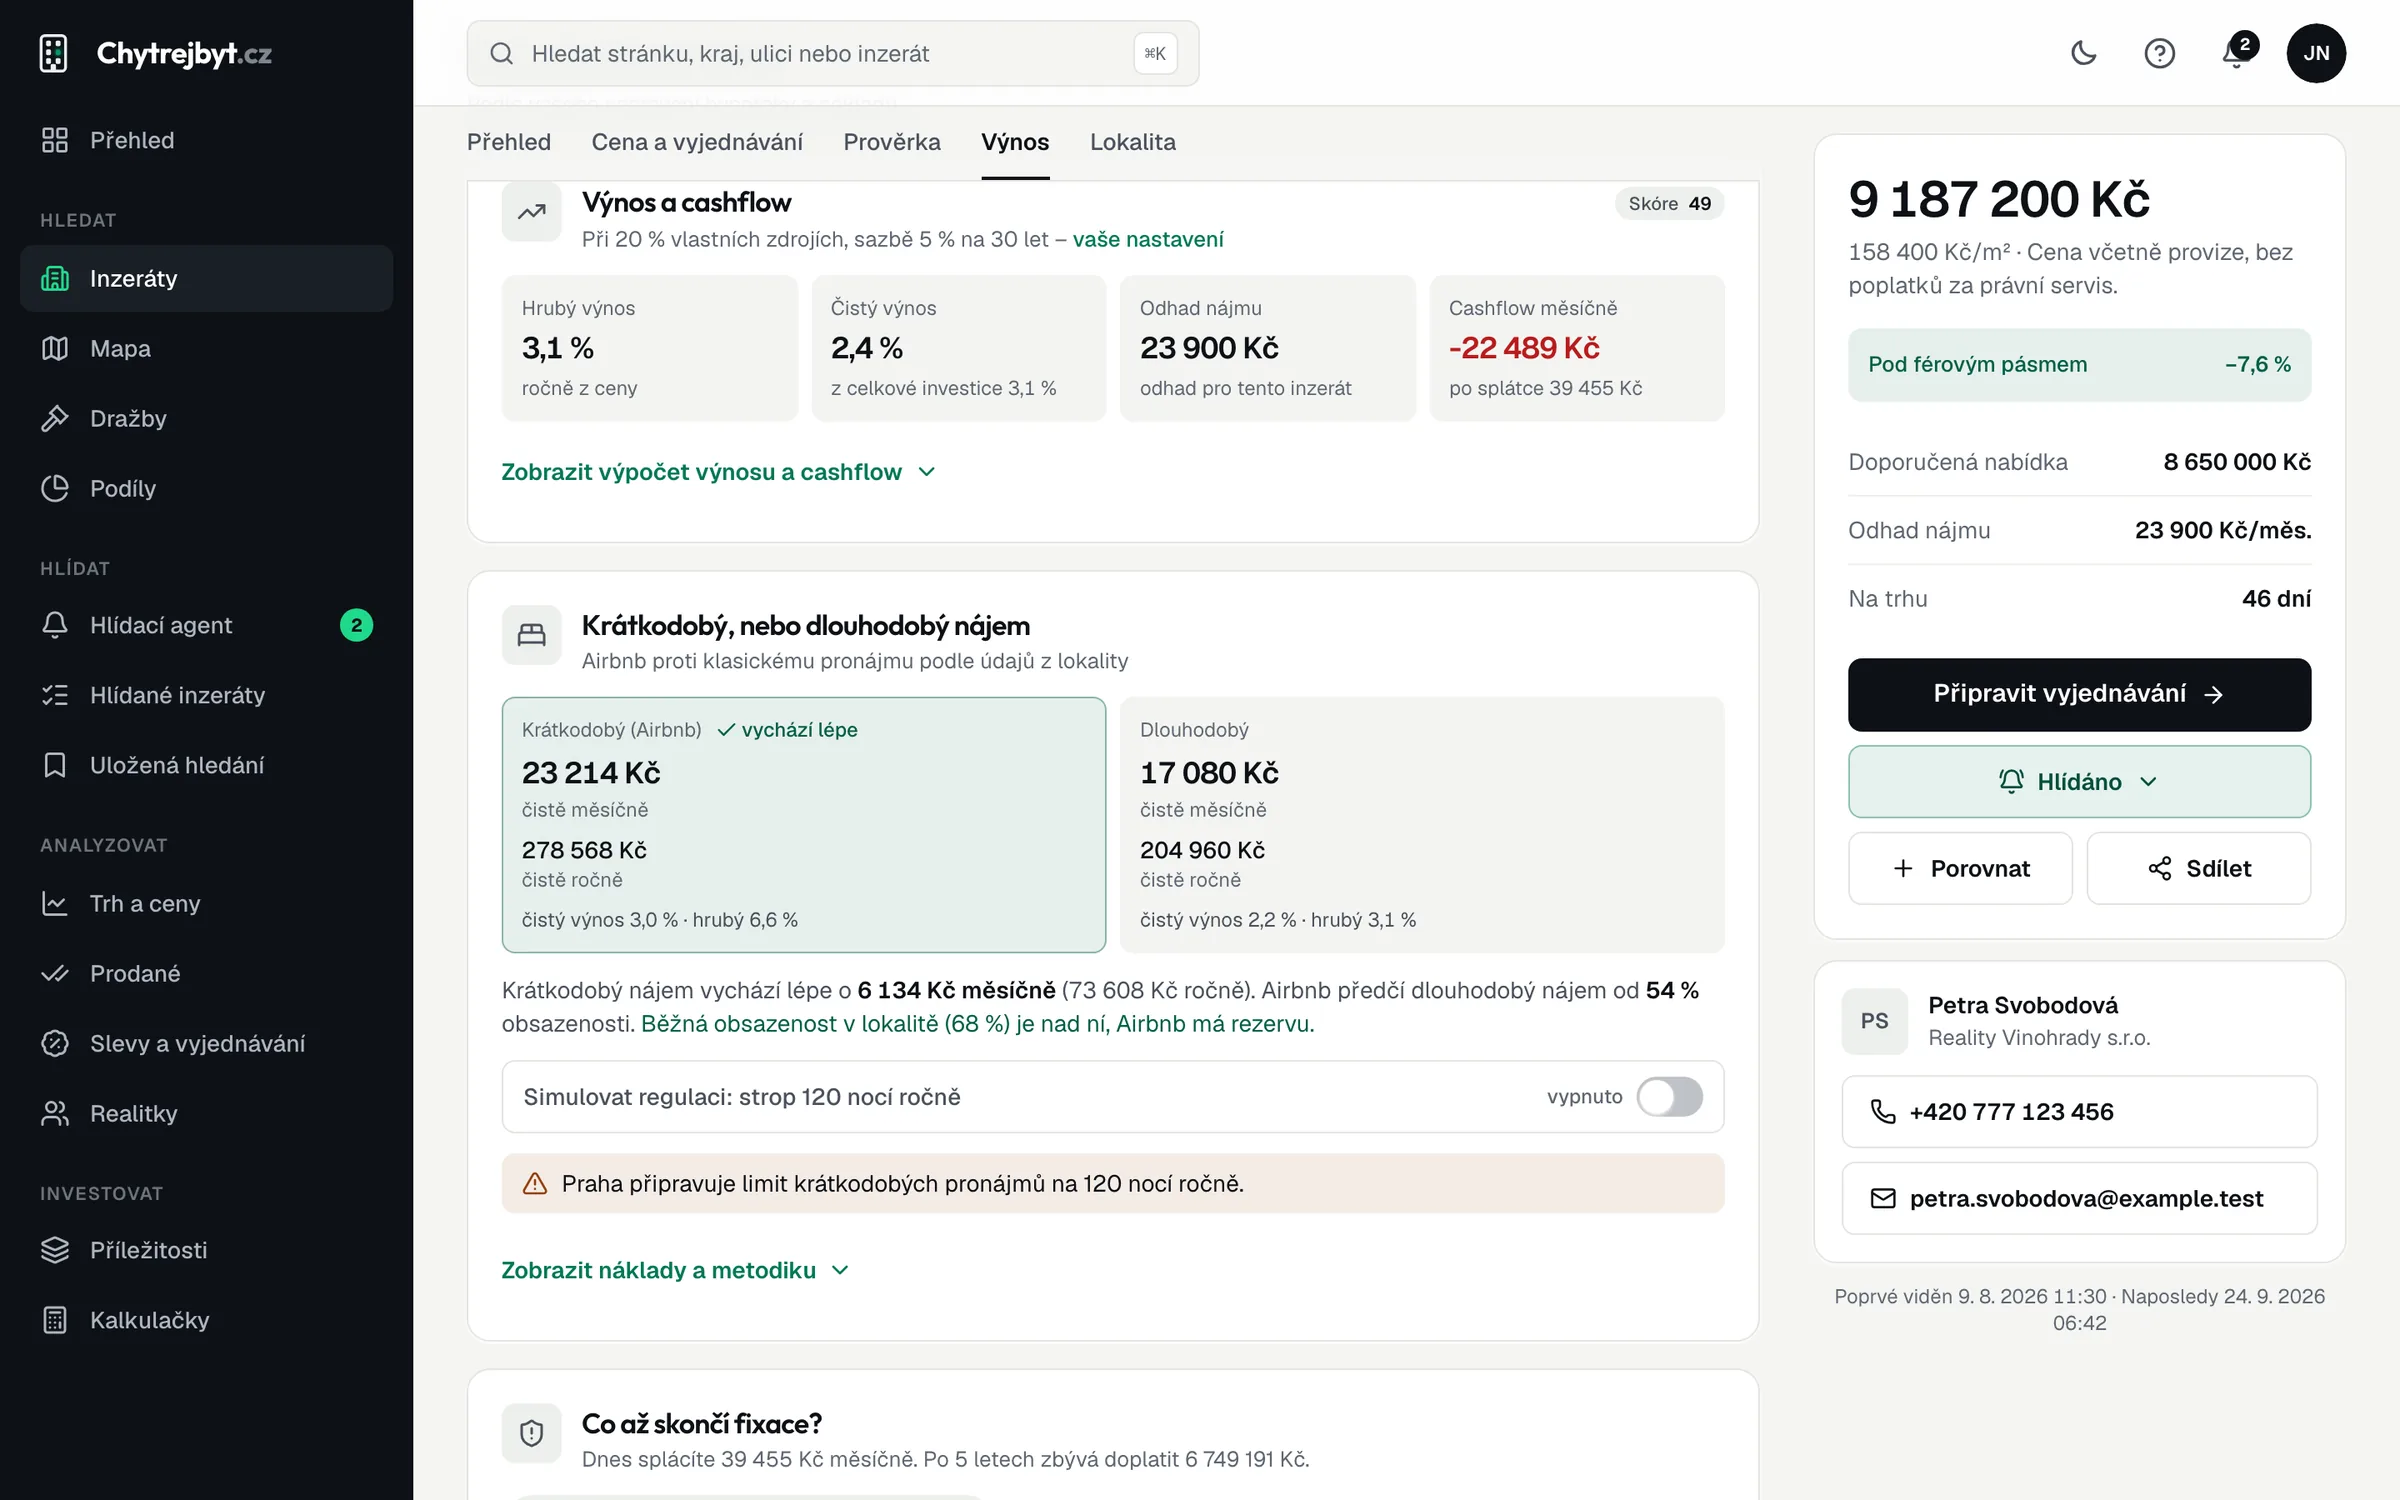
Splátku, cashflow a výnos spočítáme u každého inzerátu
Hypotéku nastavíte jednou. V detailu bytu pak hned vidíte splátku, nájem obvyklý v lokalitě, měsíční cashflow a jestli se nákup vyplatí.
Vyzkoušet na konkrétním bytěRegistrace je zdarma. Co je v placené verzi
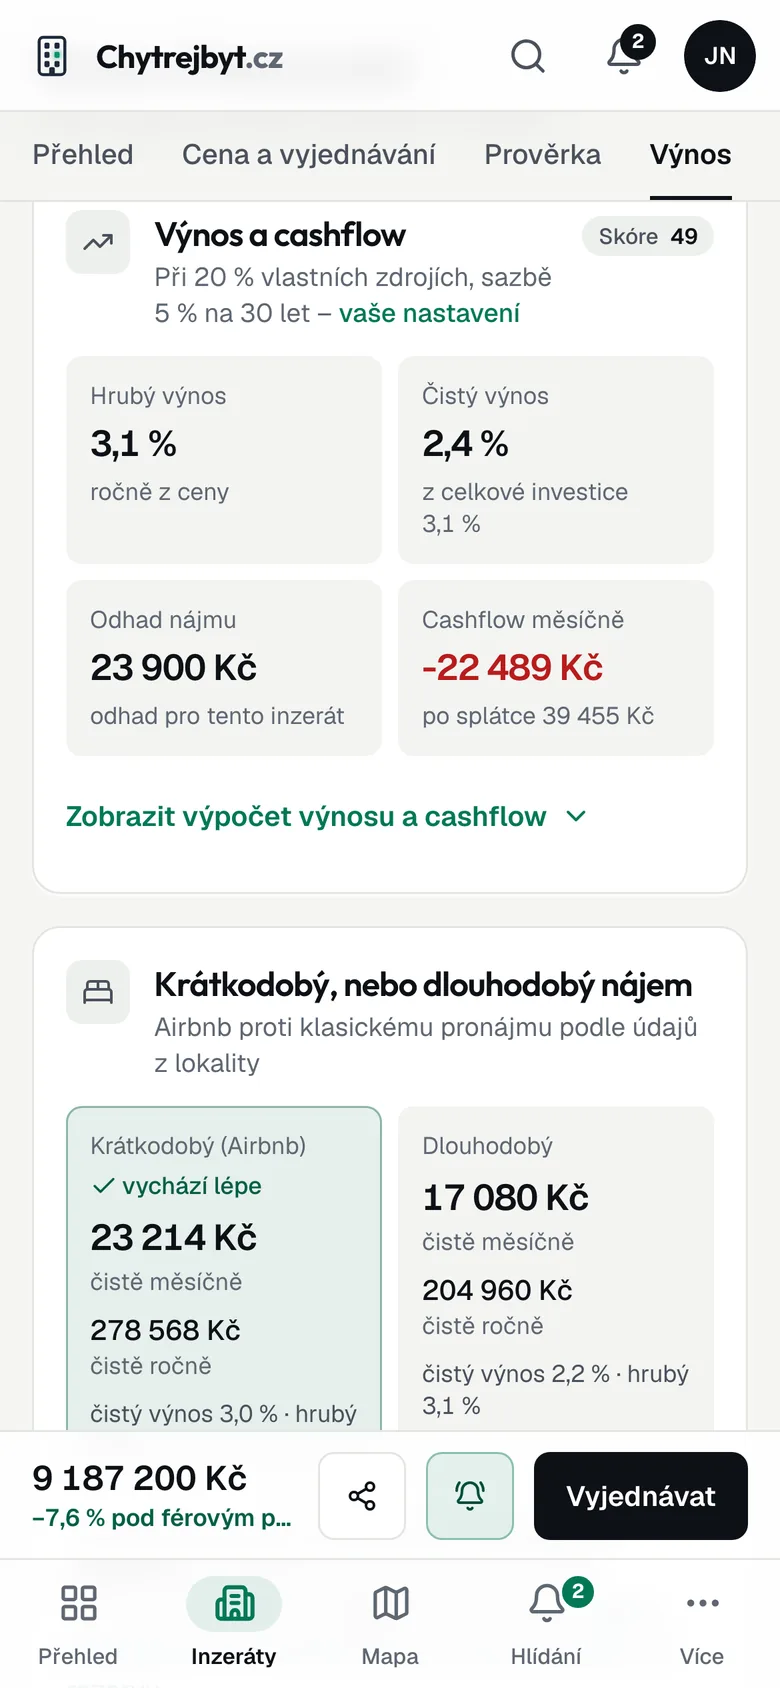
Ilustrační náhled aplikace
Jak se počítá splátka hypotéky?
Kalkulačka používá standardní anuitní vzorec: z výše úvěru (cena nemovitosti minus vlastní zdroje), měsíční úrokové sazby a počtu splátek spočítá neměnnou měsíční splátku. Ta se skládá z úroku a úmoru jistiny – na začátku splácení převažuje úrok, ke konci jistina. Se stejnou sazbou a delší dobou splácení splátka klesá, ale roste celkový přeplatek na úrocích.
Kolik si můžu půjčit na hypotéku?
Maximální výši úvěru omezují dvě věci: hodnota nemovitosti (parametr LTV, tedy poměr úvěru k ceně) a vaše schopnost splácet, kterou banka posuzuje z příjmů a stávajících závazků. Banky v praxi půjčují typicky do 80 až 90 % hodnoty nemovitosti; zbytek musíte pokrýt z vlastních zdrojů. Reálnou hodnotu nemovitosti si předem ověříte v našem odhadu ceny nemovitosti nebo podle cen bytů za m² v dané lokalitě.
Co nejvíc ovlivňuje výši splátky?
- Úroková sazba – i rozdíl jednoho procentního bodu znamená u dlouhé hypotéky stovky až tisíce korun na splátce měsíčně.
- Doba splácení – delší splatnost snižuje splátku, ale zvyšuje celkový přeplatek na úrocích.
- LTV a vlastní zdroje – vyšší podíl vlastních zdrojů (nižší LTV) obvykle znamená nižší sazbu, protože pro banku představuje menší riziko.
Fixace a co dělat před jejím koncem
Úroková sazba je zafixovaná jen po dobu fixace. Po jejím skončení banka nabídne novou sazbu podle aktuálního trhu, a tím se změní i splátka. Dopad nové sazby na splátku a cashflow investiční nemovitosti si spočítáte v kalkulačce refinancování hypotéky. Podrobný postup najdete v průvodcích jak spočítat hypotéku a kdy refinancovat hypotéku.
Časté dotazy k hypoteční kalkulačce
Jak se počítá splátka hypotéky?
Měsíční splátka se počítá anuitním vzorcem z výše úvěru, roční úrokové sazby a doby splácení. Splátka je po celou dobu fixace stejná a skládá se z části úroku a části jistiny; na začátku splácení tvoří větší podíl úrok, ke konci jistina. Kalkulačka výše spočítá splátku okamžitě po zadání ceny nemovitosti, vlastních zdrojů, sazby a doby splácení.
Kolik si můžu půjčit na hypotéku?
Maximální výše hypotéky se odvíjí od hodnoty nemovitosti (parametr LTV) a od vaší schopnosti splácet, kterou banka posuzuje podle příjmů a stávajících závazků. Banky obvykle půjčí do 80 až 90 % hodnoty nemovitosti a splátka všech úvěrů by neměla spolknout příliš velkou část čistého příjmu. Orientačně si výši úvěru i splátku spočítáte v kalkulačce, přesnou nabídku ale vždy potvrzuje konkrétní banka podle bonity.
Kolik vlastních zdrojů potřebuji (LTV)?
LTV (loan to value) je poměr výše úvěru k hodnotě nemovitosti. Při LTV 80 % potřebujete 20 % ceny nemovitosti z vlastních zdrojů, při LTV 90 % pak 10 %. Nižší LTV obvykle znamená nižší úrokovou sazbu, protože pro banku představuje menší riziko. Kalkulačka LTV dopočítá automaticky ze zadané ceny a vlastních zdrojů a upozorní, pokud přesáhne 90 %.
Jak úroková sazba ovlivní měsíční splátku?
Čím vyšší úroková sazba, tím vyšší splátka i celkový přeplatek na úrocích. U dlouhé hypotéky zvýšení sazby o jeden procentní bod zvedne splátku obvykle o stovky až nižší tisíce korun měsíčně. Proto se vyplatí porovnat nabídky více bank a před koncem fixace zvážit refinancování.
Co se stane se splátkou po skončení fixace?
Po skončení fixačního období banka stanoví novou úrokovou sazbu podle aktuálních podmínek na trhu, což změní i výši splátky. Dopad nové sazby na splátku a cashflow investiční nemovitosti si spočítáte v naší kalkulačce refinancování hypotéky.
Je výpočet hypoteční kalkulačky přesný?
Kalkulačka počítá matematicky přesnou anuitní splátku při zadané sazbě, jde ale o orientační výpočet. Nezohledňuje poplatky za sjednání a vedení úvěru, povinné pojištění nemovitosti ani daňové souvislosti. Závaznou nabídku vždy vystaví banka podle konkrétní bonity a typu nemovitosti.